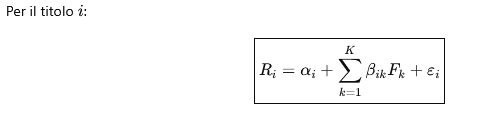Il concetto di rischio
- In che modo il rischio può essere definito, misurato e gestito efficacemente nei contesti economici, finanziari e aziendali?
- Quali sono i limiti e le criticità degli approcci quantitativi tradizionali nella valutazione e gestione del rischio, specialmente di fronte a eventi estremi e a incertezza radicale?
- In che misura è necessario integrare strumenti quantitativi e qualitativi, nonché considerazioni comportamentali e sistemiche, per una gestione del rischio più efficace e realistica nelle organizzazioni moderne?
Nel mondo contemporaneo, la gestione del rischio rappresenta una delle sfide più complesse e cruciali per le organizzazioni economiche, finanziarie e aziendali. La crescente interconnessione dei mercati, l’accelerazione dell’innovazione tecnologica, l’emergere di rischi globali come quelli ambientali e sanitari, e la volatilità geopolitica sollevano interrogativi profondi sulla natura stessa del rischio, sulle modalità più efficaci per misurarlo e gestirlo, e sui limiti degli strumenti tradizionali. È sufficiente affidarsi a modelli quantitativi per governare l’incertezza? Come si possono affrontare eventi estremi e imprevedibili che sfuggono alle logiche probabilistiche? In che modo i fattori psicologici, organizzativi e sistemici influenzano la percezione e la gestione del rischio nelle organizzazioni moderne? E, soprattutto, quali strategie possono rendere le imprese più resilienti e capaci di adattarsi a un ambiente in continuo mutamento?
Il concetto di rischio: origini e definizioni
Il concetto di rischio ha radici profonde nelle scienze economiche, statistiche e finanziarie. Tradizionalmente, il rischio viene inteso come la possibilità che si verifichino eventi sfavorevoli rispetto alle attese, con conseguenze negative sui risultati economici o finanziari di un individuo o di un’azienda. Tuttavia, la riflessione teorica sul rischio si è arricchita nel tempo di distinzioni fondamentali, a partire dal contributo di Frank Knight nel suo celebre “Risk, Uncertainty and Profit” (1921). Knight distingue tra rischio e incertezza: il rischio riguarda situazioni in cui è possibile assegnare una probabilità agli eventi futuri sulla base di dati storici o statistici, come ad esempio il rischio di un incendio in una fabbrica, stimabile grazie a dati assicurativi. L’incertezza, invece, si riferisce a situazioni in cui non è possibile quantificare la probabilità degli eventi futuri, perché mancano dati o perché si tratta di eventi nuovi e unici, come l’introduzione di una tecnologia completamente nuova sul mercato. Knight sottolinea che il profitto dell’imprenditore deriva dalla capacità di affrontare l’incertezza, non il rischio: il rischio può essere assicurato e trasferito, mentre l’incertezza resta sulle spalle dell’imprenditore, che viene ricompensato per la sua capacità di prendere decisioni in condizioni di imprevedibilità.
L’evoluzione della misurazione quantitativa del rischio
La misurazione del rischio ha conosciuto una lunga evoluzione, che ha portato allo sviluppo di strumenti sempre più sofisticati. Un passaggio cruciale è rappresentato dalla teoria della varianza come misura del rischio, formalizzata da Harry Markowitz nel 1952. Markowitz è il fondatore della moderna teoria del portafoglio e definisce il rischio come la varianza dei rendimenti di un investimento, ovvero la misura di quanto i rendimenti di un titolo si discostano dalla media attesa. Maggiore è la varianza, maggiore è il rischio. L’intuizione di Markowitz è che, combinando più titoli in un portafoglio, è possibile ridurre il rischio complessivo grazie alla diversificazione: se i rendimenti dei titoli non sono perfettamente correlati, le perdite di alcuni possono essere compensate dai guadagni di altri, riducendo la volatilità totale del portafoglio. Questo approccio ha introdotto una visione quantitativa e scientifica della gestione degli investimenti, ponendo le basi per la finanza moderna.
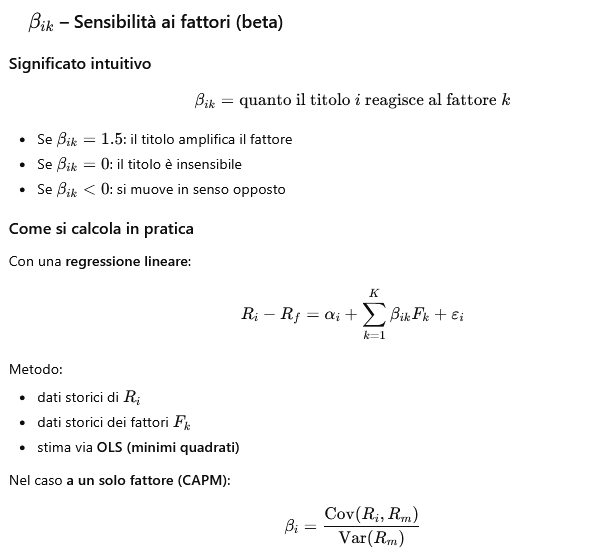
Negli anni Sessanta, William Sharpe, John Lintner e Jan Mossin sviluppano il Capital Asset Pricing Model (CAPM), che parte dall’idea di Markowitz sulla diversificazione ma aggiunge una distinzione fondamentale tra rischio sistematico e rischio specifico. Il rischio sistematico è legato all’andamento generale del mercato e non può essere eliminato con la diversificazione (ad esempio, una crisi economica globale che colpisce tutte le aziende), mentre il rischio specifico è legato alle singole aziende o settori e può essere ridotto diversificando il portafoglio. Il CAPM introduce il concetto di beta, che misura la sensibilità di un titolo rispetto ai movimenti del mercato: un beta maggiore di 1 indica che il titolo è più volatile del mercato, mentre un beta inferiore a 1 indica una minore volatilità. Il modello afferma che il rendimento atteso di un titolo dipende dal tasso privo di rischio, dal premio per il rischio di mercato e dal beta del titolo, fornendo così uno strumento fondamentale per la valutazione degli asset finanziari e per la regolamentazione dei mercati.
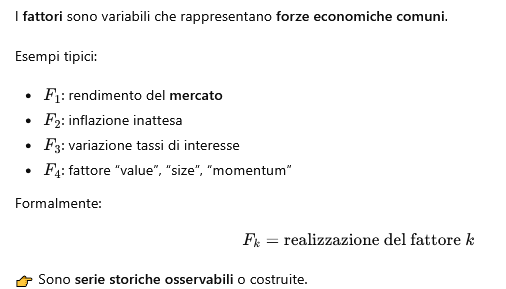
Nel 1976, Stephen Ross introduce la Arbitrage Pricing Theory (APT), che amplia il CAPM considerando molteplici fattori di rischio. Mentre il CAPM si basa su un solo fattore (il rischio di mercato), l’APT permette che i rendimenti degli asset siano influenzati da diversi fattori macroeconomici, come l’inflazione, i tassi di interesse, la crescita economica, ecc. L’APT si fonda sul principio di arbitraggio: se due portafogli hanno la stessa esposizione ai fattori di rischio, devono avere lo stesso rendimento atteso, altrimenti gli investitori potrebbero ottenere profitti senza rischio (arbitraggio). Questo modello è più flessibile del CAPM e meglio adatto a mercati complessi, dove molteplici variabili influenzano i prezzi degli asset. Ross ha contribuito anche allo sviluppo della finanza quantitativa e della teoria delle opzioni, strumenti fondamentali nella gestione moderna del rischio finanziario.
L’affermazione del Value at Risk (VaR) e la gestione integrata del rischio
Negli anni ’90, la valutazione del rischio in ambito aziendale si evolve ulteriormente con l’introduzione di strumenti come il Value at Risk (VaR), che misura la perdita massima potenziale su un portafoglio in un dato intervallo di tempo e con un certo livello di confidenza. Philippe Jorion è uno dei maggiori esperti mondiali di gestione del rischio finanziario e ha contribuito a diffondere il VaR come standard internazionale per la misurazione del rischio di mercato. Ad esempio, un VaR giornaliero di 1 milione di euro al 99% significa che, in condizioni normali, la probabilità di perdere più di 1 milione in un giorno è solo dell’1%. Il VaR è diventato uno strumento fondamentale per le istituzioni finanziarie, che lo utilizzano per valutare il capitale necessario a coprire le potenziali perdite e per rispettare i requisiti regolamentari imposti dagli accordi di Basilea II e III. Tuttavia, il VaR presenta dei limiti: non misura le perdite oltre la soglia stabilita e può sottostimare il rischio in presenza di eventi estremi.
Parallelamente, la gestione del rischio aziendale (Enterprise Risk Management, ERM) si afferma come disciplina autonoma, con contributi di studiosi come Robert Kaplan e Anette Mikes. Kaplan ha analizzato come integrare i diversi tipi di rischio (finanziario, operativo, strategico, reputazionale) nei processi decisionali aziendali, promuovendo una visione olistica della gestione del rischio. L’ERM implica che le aziende non si limitino a gestire separatamente i rischi finanziari, ma adottino un approccio integrato che tenga conto delle interconnessioni tra i diversi rischi. Ad esempio, una crisi reputazionale può avere effetti sia sulle vendite (rischio operativo) sia sul valore delle azioni (rischio finanziario). Kaplan e Mikes sostengono che una gestione efficace del rischio richiede la partecipazione di tutta l’organizzazione, dalla direzione ai dipendenti, e l’adozione di strumenti e processi che favoriscano la consapevolezza e la comunicazione dei rischi.
Anette Mikes ha approfondito lo studio della governance aziendale e della gestione del rischio, mettendo in luce i limiti dei sistemi formali di risk management. Mikes sostiene che i sistemi troppo rigidi e burocratici possono creare un falso senso di sicurezza e non sono in grado di cogliere le vulnerabilità reali delle organizzazioni. È fondamentale sviluppare una cultura organizzativa che valorizzi la trasparenza, la comunicazione e la capacità di apprendere dagli errori. Dopo una crisi finanziaria o uno scandalo aziendale, le organizzazioni dovrebbero analizzare le cause profonde degli eventi e adattare i propri sistemi di controllo, piuttosto che limitarsi a rafforzare le procedure formali. Il lavoro di Mikes ha contribuito a spostare l’attenzione dalla mera conformità normativa alla gestione sostanziale dei rischi.
L’integrazione di modelli quantitativi e qualitativi nella gestione del rischio
Oggi, la misurazione e la gestione del rischio in azienda si avvalgono di modelli quantitativi avanzati, che includono analisi della varianza, modelli di correlazione fattoriale, simulazioni Monte Carlo e tecniche di stress testing. L’attenzione si è spostata anche sulla gestione dei rischi emergenti, come quelli legati alla sostenibilità, alla cybersecurity e ai cambiamenti normativi, integrando approcci quantitativi e qualitativi. La letteratura contemporanea enfatizza la necessità di una visione olistica e integrata del rischio, come evidenziato nei lavori di Power, Mikes e Kaplan, e nelle linee guida internazionali come il framework COSO-ERM.
Michael Power ha analizzato criticamente la “ritualizzazione” della gestione del rischio nelle organizzazioni. Secondo Power, negli ultimi decenni le aziende hanno adottato sempre più procedure e strumenti formali di risk management, spesso per rispondere alle richieste dei regolatori o per tutelarsi da responsabilità legali. Tuttavia, questa formalizzazione può portare a una gestione del rischio più apparente che reale: le organizzazioni si concentrano sulla produzione di documenti, report e checklist, trascurando l’effettiva comprensione e gestione dei rischi. Power parla di “rituali di controllo”, che rassicurano i manager e gli stakeholder ma non aumentano necessariamente la resilienza dell’organizzazione. Ad esempio, una banca può avere procedure dettagliate per la valutazione del rischio di credito, ma se queste vengono applicate in modo meccanico senza una reale analisi dei dati, il rischio effettivo potrebbe essere sottovalutato.
Le critiche agli approcci quantitativi tradizionali e la questione degli eventi estremi
Diversi autori e scuole di pensiero hanno criticato o proposto visioni alternative rispetto all’approccio tradizionale al rischio descritto da Knight, Markowitz e dalla finanza quantitativa. Una delle principali critiche riguarda la riduzione del rischio a una misura puramente quantitativa, come la varianza o il Value at Risk (VaR). Nassim Nicholas Taleb, nei suoi libri tra cui “The Black Swan” (2007), ha messo in discussione la capacità dei modelli statistici di prevedere eventi estremi (“cigni neri”), sostenendo che la realtà economica e finanziaria sia caratterizzata da incertezza radicale e da distribuzioni di probabilità non gaussiane, dove la varianza non è una misura adeguata del rischio. Un cigno nero è un evento altamente improbabile, ma con un impatto enorme e spesso spiegato solo a posteriori. Taleb sostiene che i modelli basati su distribuzioni normali sottostimano la probabilità e l’impatto di questi eventi estremi. Ad esempio, la crisi finanziaria del 2008 è stata un cigno nero: pochi l’avevano prevista, ma ha avuto conseguenze devastanti. Taleb invita a sviluppare sistemi economici e organizzativi “antifragili”, cioè capaci di beneficiare dell’incertezza e degli shock, piuttosto che limitarne semplicemente i danni. Secondo Taleb, è più importante prepararsi all’imprevedibile che cercare di prevedere l’improbabile.
Benoît Mandelbrot è stato un pioniere nello studio delle “code pesanti” nei mercati finanziari e nella teoria dei frattali. Mandelbrot ha dimostrato che i prezzi degli asset finanziari non seguono una distribuzione normale (gaussiana), ma presentano code molto più spesse: gli eventi estremi (grandi rialzi o crolli) sono molto più frequenti di quanto previsto dai modelli tradizionali. Ad esempio, secondo la distribuzione normale, un crollo del 10% in un giorno dovrebbe essere quasi impossibile, ma nella realtà dei mercati finanziari questi eventi si verificano con una certa regolarità. Mandelbrot ha utilizzato la teoria dei frattali per descrivere la complessità e l’auto-similarità dei movimenti dei prezzi, mostrando che i mercati sono molto più turbolenti e imprevedibili di quanto si pensasse. Il suo lavoro ha influenzato la critica ai modelli di rischio tradizionali e ha aperto la strada a nuove metodologie di analisi.
L’approccio comportamentale e i limiti della razionalità
Un’altra linea di pensiero divergente si trova nell’approccio comportamentale, sviluppato da Daniel Kahneman e Amos Tversky, che hanno rivoluzionato la comprensione del rischio in economia comportamentale. La prospect theory descrive come le persone valutano le decisioni in condizioni di rischio e incertezza, mostrando che gli individui non sono razionali come ipotizzato dalla teoria economica classica. Secondo Kahneman e Tversky, le persone tendono a sovrastimare le probabilità di eventi rari, sono avverse alle perdite più che attratte dai guadagni equivalenti (loss aversion) e prendono decisioni basandosi su punti di riferimento soggettivi (reference points). Ad esempio, una persona potrebbe rifiutare una scommessa che offre il 50% di probabilità di vincere 100 euro e il 50% di perdere 90 euro, anche se il valore atteso è positivo, perché la perdita pesa psicologicamente più del guadagno. Kahneman e Tversky hanno anche identificato numerosi bias cognitivi, come l’ancoraggio (tendenza a basarsi su informazioni iniziali), l’effetto disponibilità (giudicare la probabilità di un evento in base alla facilità con cui viene ricordato) e l’eccesso di fiducia. Le loro ricerche hanno avuto un impatto profondo sulla teoria del rischio, influenzando la regolamentazione finanziaria, il marketing, la politica pubblica e la gestione aziendale.
La crisi dei modelli quantitativi e la necessità di approcci integrati
Il contesto storico di queste critiche si colloca tra la fine del XX e l’inizio del XXI secolo, in concomitanza con crisi finanziarie globali (come quella del 2008), che hanno evidenziato i limiti dei modelli quantitativi tradizionali e la necessità di considerare fattori sistemici, comportamentali e qualitativi. L’emergere di rischi complessi e interconnessi, come quelli legati alla globalizzazione, alla tecnologia e all’ambiente, ha ulteriormente rafforzato la richiesta di approcci più flessibili e multidimensionali.
Lo stato dell’arte attuale vede una crescente integrazione tra approcci quantitativi e qualitativi, con una maggiore attenzione ai limiti dei modelli e alla gestione dell’incertezza radicale. Le linee guida internazionali e la letteratura contemporanea sottolineano l’importanza di una visione olistica, che tenga conto sia delle misure statistiche sia delle dinamiche organizzative, psicologiche e sistemiche, riconoscendo che il rischio non può essere completamente ridotto a una singola misura numerica.
Verso una gestione del rischio più efficace e realistica
La gestione efficace del rischio nelle organizzazioni moderne richiede dunque l’integrazione di strumenti quantitativi e qualitativi, nonché la considerazione di fattori comportamentali e sistemici. I modelli quantitativi, come quelli sviluppati da Markowitz, Sharpe, Ross e Jorion, offrono strumenti potenti per la misurazione e la gestione del rischio, ma presentano limiti significativi di fronte a eventi estremi, incertezza radicale e complessità sistemica. Le critiche di Taleb, Mandelbrot, Kahneman, Tversky, Power, Mikes e altri hanno contribuito a una comprensione più articolata e sofisticata del rischio, che integra dimensioni psicologiche, organizzative e sistemiche.
Le organizzazioni devono sviluppare una cultura del rischio che valorizzi la trasparenza, la comunicazione, l’apprendimento dagli errori e la capacità di adattarsi a scenari imprevedibili. È fondamentale superare la ritualizzazione e la burocratizzazione della gestione del rischio, promuovendo invece un approccio sostanziale e partecipativo, che coinvolga tutti i livelli dell’organizzazione. L’adozione di framework integrati come il COSO-ERM e l’attenzione ai rischi emergenti rappresentano passi importanti in questa direzione.
Domande e questioni aperte
Nonostante i progressi compiuti nella teoria e nella pratica della gestione del rischio, permangono numerose questioni aperte. In che modo le organizzazioni possono bilanciare l’uso di modelli quantitativi avanzati con la necessità di flessibilità e adattamento di fronte all’incertezza radicale? Come si possono sviluppare sistemi realmente “antifragili”, capaci non solo di resistere agli shock, ma di trarne beneficio? Quali sono le strategie più efficaci per integrare la dimensione comportamentale nella gestione del rischio, riducendo l’impatto dei bias cognitivi e promuovendo decisioni più consapevoli? In che misura le nuove tecnologie, come l’intelligenza artificiale e il machine learning, possono contribuire a migliorare la capacità di anticipare e gestire i rischi complessi? E, infine, quali sono i limiti intrinseci della conoscenza e della previsione in un mondo sempre più incerto e interconnesso?
Queste domande sottolineano la necessità di una riflessione continua e di un approccio multidisciplinare alla gestione del rischio, capace di integrare strumenti quantitativi, intuizioni qualitative, sensibilità psicologiche e comprensione sistemica. Solo così sarà possibile affrontare con maggiore efficacia le sfide poste dal rischio e dall’incertezza nelle organizzazioni contemporanee.
Approfondimento matematico
Quando parliamo di rischio di un investimento, vogliamo misurare quanto il rendimento futuro può essere diverso da quello che ci aspettiamo
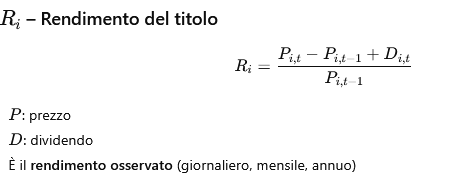
Formalmente abbiamo un rendimento atteso E[R], il rendimento reale R: R è incerto
Il rischio è quindi una misura della dispersione dell’incertezza.
Due investimenti possono avere:
E[R1]=E[R2]
ma uno è quasi sempre vicino alla media, l’altro oscilla moltissimo.
Intuitivamente, quello che oscilla di più è più rischioso.
Serve quindi una misura di quanto i valori si allontanano dalla media.
La variabile rilevante è lo scarto:
R−E[R]
Ma
- può essere positivo o negativo
- la media degli scarti è zero
Quindi non possiamo usare direttamente lo scarto medio.
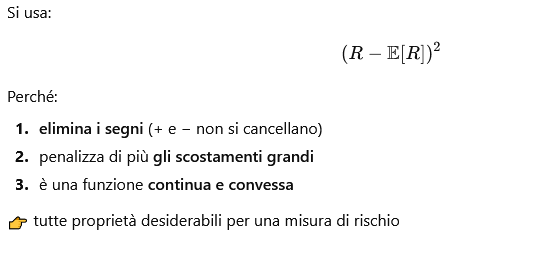
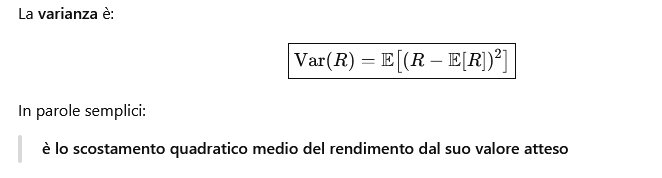
Misura la dispersione attorno all’atteso
Se la varianza è alta i risultati possibili sono lontani dalla media e l’incertezza è elevata
Se è bassa i risultati sono concentrati
l’investimento è prevedibile
La varianza è simmetrica
La varianza tratta allo stesso modo guadagni e perdite. Questo è coerente con il modello di base: l’investitore teme l’incertezza, non solo le perdite. E’ una scelta modellistica consapevole
La varianza è aggregabile e scomponibile
Proprietà fondamentale:
Var(X+Y)=Var(X)+Var(Y)+2Cov(X,Y)
Questo permette analisi di portafoglio, diversificazione e modelli fattoriali
È coerente con il comportamento razionale
Se i rendimenti sono normalmente distribuiti oppure l’investitore ha utilità quadratica allora massimizzare utilità vuol dire massimizzare E[R] a parità di Var(R)
la varianza riassume tutta l’informazione sul rischio
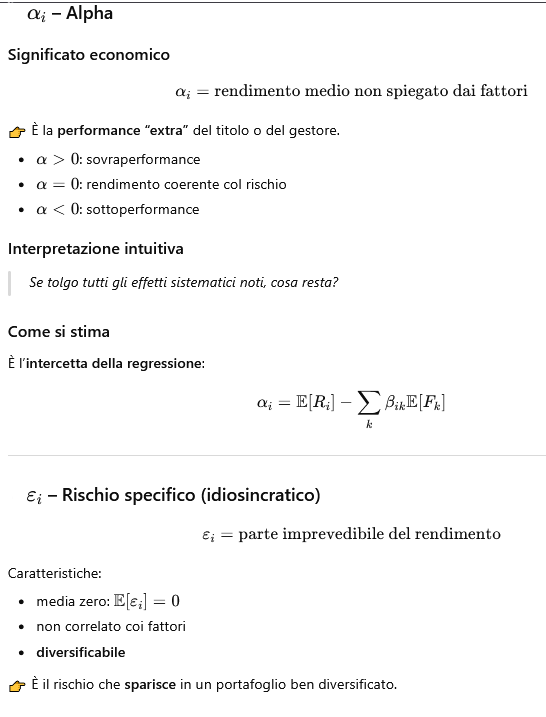
modello fattoriale dei rendimenti
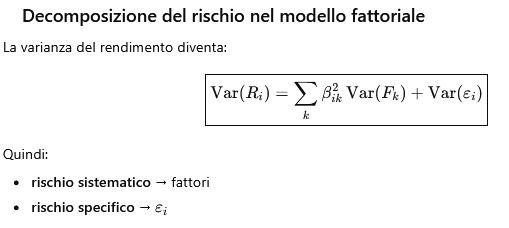
Il modello fattoriale scompone rendimento e rischio in cause economiche identificabili, mentre la varianza da sola vede solo la dispersione senza spiegazione causale.
Il modello decompone in varianze dei fattori + varianza specifica.
Ipotesi del modello
il rendimento di un titolo dipende da forze comuni (fattori) che agiscono su molti titoli insieme, più una parte specifica del singolo titolo.
Il modello fattoriale dice:
Il rendimento di un titolo è la somma degli effetti dei fattori di mercato + una parte propria del titolo.